2024年7月23日火曜日

ニューロクライン社のM4作動薬の試験結果に向けて

みなさんこんにちは、IR&コーポレートストラテジー部長の田原です。


当社からニューロクライン社にライセンスしているM4作動薬(NBI-1117568/適応:統合失調症)の、フェーズ2試験結果の発表が足元(7-9月)に迫っていることを受け(参考)、ニューロクライン社のカンファレンスでの発言や、証券会社各社のレポートが出揃ってきましたので、以下にポイントをご紹介いたします。


  1. PANSSスコア改善が8以上で安全性が高ければベスト
    • NBI-1117568の競合薬(KarXT、Emraclidine)のPANSSスコア改善はプラセボと比較して8.4から12.7の範囲ですが(下表)、M4作動薬というメカニズムが統合失調症に「効く」ことが知られてきたことでプラセボ効果が高まっています。これは当分野の医薬品の開発では一般的なことです。足元の状況からは、NBI-1117568のフェーズ2試験でのPANSSスコアのプラセボとの差は、8以上の改善であれば十分な効果だと考えられています。PANSS(Positive and Negative Syndrome Scale)スコアは、統合失調症の精神状態を把握する一般的なスコアです。
    • 安全性(副作用)について、特に先行するKarXTでは悪心、消化不良、嘔吐、便秘などがプラセボ群と比較して、投与群全体に対して10-15%ほど多く発現しており、これらに対してより高い安全性を示すことが重要だと考えられます(参考1、参考2)。また、その他のポイントとして、NBI-1117568が基本的に一日1回投与であるのに対し、KarXTは一日2回投与になりますので、利便性の面でもNBI-1117568はより患者さまに貢献できるものと考えています。

  2. アルツハイマー病やそれに伴う行動・心理症状への適応拡大も期待
    • 先行するKarXT(ブリストル社)は昨年9月にFDAへの承認申請済みで、24年3Q(7-9月)にも承認が見込まれています。また、アルツハイマー病に伴う行動・心理症状(AD Psychosis)を対象とした2つのフェーズ3試験(ADEPT-1とADEPT-2)が進行中で、これらの試験結果は25~26年にも発表されると見込まれています。
    • NBI-1117568とほぼ同様の開発段階にあるEmraclidine(アッヴィ社)についても、2つのフェーズ2試験(EMPOWER-1とEMPOWER-2)が進行中で、これらの結果発表も年内に期待されます。また、Emraclidineのアルツハイマー病を対象としたフェーズ1試験が2025年に完了予定であり(参考)、統合失調症からの適応拡大が検討されています。

  3. ニューロクライン社は当社ライセンスのムスカリン作動薬ポートフォリオ(4剤)に注力
    • ニューロクライン社は現在、NBI-1117568に加えて、M1/M4作動薬、M1 pref.作動薬、M4 pref.作動薬の合わせて4つのムスカリン作動薬を開発しており、直近のカンファレンスでも「全体的な忍容性や安全性の観点からベストなものを選び、認知症やその他の疾患、精神疾患にこれらの化合物を適用し、最終的にどのような製品特性がどの疾患症状にふさわしいかを見ていく予定」「フェーズ1の臨床試験デザインはかなり似通っていて、健康なボランティアを用いて同じようなバイオマーカーを調べることが可能。これらの効果を比較し、安全性や忍容性を見ることで、Ph2に進めるにあたり最適なものを一つもしくは複数選んでいくつもりです」とコメントしており、ムスカリン作動薬ポートフォリオを一体的に評価して、さらに臨床開発を進めていく方針を明確にしています。

表:KarXT、Emraclidineの各試験結果
試験
終了日
試験名
開発品
開発
フェーズ
観察
期間
試験人数
(enroll)
試験結果
Total PANSSPANSS PositivePANSS Negative
調整後実薬プラセボ調整後実薬プラセボ調整後実薬プラセボ
2019/9/4EMERGETN-1KarXTPh25週間182-11.6-17.4-5.9-3.2-5.6-2.4-2.3-3.2-0.9
2020/9/17EMPOWER-1Emraclidine
(30mg)
Ph1b6週間54-12.7-19.5-6.8-4.3-6.8-2.5-3.1-3.00.1
2022/5/24EMERGETN-2KarXTPh35週間252-9.6-21.2-11.6-2.9-6.8-3.9-1.8-3.4-1.6
2022/12/7EMERGETN-3KarXTPh35週間256-8.4-20.6-12.2-3.5-7.1-3.6-0.8-2.7-1.8


今後とも、どうぞよろしくお願いします!

2024年6月27日木曜日

AbbVie社との提携における進捗で10百万ドルを受領

 みなさんこんばんは、IR&コーポレートストラテジー部長の田原です。

今朝のリリースの通り、神経疾患をターゲットとしたAbbVie社との創薬提携で、マイルストンを達成しました。これにより当社は10百万ドル(約16億円)を受領いたします。本マイルストンは、2024年12月期第2四半期に一括で受領しますが、複数年に分けて収益計上をする予定です。

AbbVie社とは2022年8月から神経疾患の創薬提携をスタートしていますが、今回は神経疾患領域の提携における初めての進捗となります。(提携開始のプレスリリース)

今回達成した具体的な内容やターゲットとなっているGPCRの詳細は残念ながらお話しすることはできませんが、研究段階ではあるものの着実にプロジェクトが前に進めたことを一同喜んでおります。

AbbVie社は神経疾患における研究開発を強化しており、アルツハイマー病やパーキンソン病などの神経変性疾患だけでなく、統合失調症などの精神疾患についても注力しています。ご存じの方も多いかと思いますが、昨年にはパーキンソン病治療薬や統合失調症治療薬のEmraclidine(ムスカリンM4-PAM)を開発しているCerevel社を約90億ドル(約1.4兆円)で買収しています。

ここ10年で見ると、AbbVie社はがんの次に中枢神経系のライセンシング活動に費用をかけており、今後も当社との提携をはじめAbbVie社がこの領域に注力していくことが期待されます。

2014~2024年におけるAbbVie社の疾患領域別のディール額の割合

出所:Evaluate pharmaより当社分析


また、昨日は遅い時間にも関わらず、多くの方に説明会にご参加いただきましてありがとうございました。普段直接お話する機会がない個人投資家の皆さまと交流することができ、CFOの野村も非常に喜んでおりました。7月に参加を予定している大阪でのイベントをはじめ、今後もこのようなイベントを継続的に開催をしていきたいと考えておりますので、どうぞよろしくお願いいたします。なお、口頭・文面でいただいた質問とその回答はまとめて本ブログでご紹介したいと思います。

今後とも、どうぞよろしくお願いします!

2024年6月26日水曜日

2023年12月期決算説明会のQ&A

みなさんこんにちは、IR&コーポレートストラテジー部長の田原です。

ご報告が大変遅くなり誠に申し訳ない限りですが、2024年2月13日(火)に2023年12月期の決算説明会を開催いたしました。お忙しい中にもかかわらず、312名という多くの方々にご参加いただき、ありがとうございました。

説明会中やアンケートなど、口頭・テキスト・メールなどでいただいた合計100件のご質問・ご意見・激励などのうち、重複を整理した以下の42件についてお答えいたします。(※カッコ内の数字は同様の趣旨の質問の数です)


  • 決算結果・今後の経営の方針について

Q1:黒字を維持する方針だったが、2023年の決算は赤字を出している。これは経営方針が変わったということか?(1)

A1:赤字をできるだけ避けるという経営方針には、変更ありません。2023年は契約一時金の期ズレ、M&Aに伴う一時費用、マイルストーン収入の低迷、など複数要素が重なり赤字となりました。一時的な黒字達成のために将来への投資を無理に圧縮することも物理的には可能ですが、それでは事業の成長は達成できず、デメリットがはるかに大きいと考えています。もちろん継続して収益が減る可能性がある場合には投資を減らす可能性はありますが、現在は今後数年の売上成長のための投資が必要だと考えています。

一方で、当社はこれまで製品を持っておらず、パイプラインの進捗に収益を依存してしまうことが課題でした。それを改善するために、昨年はイドルシアのビジネスを買収し、医薬品販売という安定的かつ高収益なビジネスを獲得しました。今後は安定的な収益を確保しながらも、コストについては継続的に見直して、必要な投資は行いつつも事業規模に見合った投資を続けていく予定です。


Q2:株価が低調な中で従業員や役員の報酬は高いままだが、今後の事業方針などをどのように考えているのか?(12)

A2:昨年の業績や株価はご期待に沿えない結果となってしまいましたが、2023年はプライム市場の上場やイドルシア買収など、今後の飛躍に向けた転換点と考えています。これまでの当社は、提携先の進捗によって株価や収益が大きな影響を受けざるを得ないのビジネスモデルでしたが、より安定的かつ自社でコントロール可能なビジネスモデルを目指し、昨年に日本・APACでの製品・販売機能を獲得いたしました。今後は、従来の最先端のテクノロジーに加え、獲得した製品・開発品の成長、さらに外部からの製品・開発品の導入により、安定的に収益を成長させるビジネスモデルに舵を切っていきます。このように新しい分野で今後の成長を加速させるためには、優秀な人材の確保が急務であり、コスト削減・スリム化を継続的に行いつつも、一定水準の報酬が必要な点をご理解いただければ幸いです。


Q3:株価対策のため、大規模な改善が必要ではないか(6)

A3:今後数年かけて、革新的な製品導入による売上拡大に加え、IT技術の導入によるコスト削減などを実施してくことで、業績の向上・外部からの評価獲得を目指していきたいと考えています。一方で、医薬品の開発は長い年月がかかり、一朝一夕に株価に反映される業界ではありません。当社としては、業績向上のための施策を着実に行っていき、それが株価として反映されるように努めてまいりますが、なにぶん時間がかかることはご了承いただければと思います。また、これまでも実施してきた本ブログを通じた投資家の皆さまへの説明や、個人投資家説明会の開催によるコミュニケーションにもより力を入れていく予定です。


Q4:現在の株価・経営の自己評価について教えてほしい(3)

A4:株価は振るわないものの、改革に向けて歩みを着実に進めており、今後の成果につながると確信しています。イドルシアジャパンの買収により、日本での販売機能と製品の獲得し、日本事業は収益化しています。また、3月に発表したベーリンガーインゲルハイム社との提携では、従来のトランスレーショナルメディシンへの取り組みを、高い経済条件につなげることができました。残念ながら、現在の株価は開発品に対する期待が織り込まれているとは言い難い状況ですが、今後、開発成果を通じて真価をお示しできればと思います。中長期を見据えつつ、できる限り早く次の時代のリーダーとなるべく邁進し、企業価値向上に努めてまいりたいと思います。


Q5:業績予想は開示できないのか(2)

A5:提携先に左右される契約一時金やマイルストンが売上げの多くを占める状況では、全社での、蓋然性の高い業績予想や中計は依然としてお示しが難しいと考えています。一方、従来のコスト面(研究開発費や販管費のレンジ)に加え、今回ピヴラッツの製品売上の予想・目標値についてはお出しさせていただきました。今後も合理的な予想が出せるものについては可能な限りお出ししていきたいと考えております。


Q6:コスト・売上のガイダンスの数字について、具体的な説明をしてほしい(1)

A6:コスト増の多くは、IPJ/IPKのコストが通期でかかることによるもので、そのほかに買収後の統合関連費用、製品発売に向けた準備費用とご理解いただければと思います。IPJ/IPKの買収を2023年7月に実施したため、2023年12月期は5.4か月分のコストのみ計上していました。2024年は通期のコストとなるため、IPJ/IPKのコストは2023年比で2倍強となる見込みです。


Q7:パイプラインの今後の見通しについて公表できることはないのか(1)

A7:各パイプラインの進捗は臨床試験の成否に依存しており、見通し(予想)は困難ですが、進捗についてはわかり次第適時開示やお知らせ・本ブログ等を通じて随時情報を公表させていただきます。


Q8:ヘプタレスは期待通りの成果をあげられているのか(1)

A8:ヘプタレスはこれまでも価値の高い提携をいくつも実現させており、期待通りの成果を上げております。また、今後もAI創薬をはじめとする最新技術を導入し、他社と差別化された技術による効率的な創薬・開発を行っていきます。一方で、コストがかかる部分はスリム化することも必要ですので、競争力維持を目指して適切な研究開発体制を整えていきます。


  • 会社目標について

Q9:時価総額上位15位は、製薬企業で15位という意味か。であれば15位は目標が低すぎる。具体的にはいくらを想定しているのか。もっと高い目標を掲げてほしい(14)

A9:2024年2月のブログや株主総会の質疑応答で補足の通り、「時価総額で日本国内の製薬企業の時価総額Top15位以上に入ることを目指す」という意味になります。2030 年「まで」と書いている通り、これは最低限のスピードで、実際にはできるだけ早くこの目標を達成する考えです。また、今年、発表が予定されているM4作動薬(ニューロクライン社)のPh2試験結果や、次世代経口GLP-1作動薬(ファイザー社)の進捗によっては、早々に達成されうるとも考えています。ただし、当社自身の努力では左右しがたいパートナー次第の進展を会社目標として設定するのは適切ではないと考え、パートナーの開発が仮に不調に終わっても、自社の努力・戦略で達成すべき目標として、15位以上を設定いたしました。説明が不十分で混乱を招き申し訳ございません。誤解を招かないために、今後より一層コミュニケーションには注意を払っていきたいと思います。


Q10:新規の導入候補はイドルシアからのオプション権行使を想定しているのか。それともイドルシア以外からの導入も検討しているのか(1)

A10:新規の導入候補については、イドルシアからのオプション以外のものを指しております。当然イドルシアからのオプション権を保有しているプログラムは導入の要否について検討を進めておりますが、それ以外の品目についても現在幅広く導入の検討を進めています。これは、当社が日本・APACにおいて製薬企業としてより安定的な収益を確保し、プレゼンスを向上するために必要な活動だと考えています。今後また進捗があり次第プレスリリースや本ブログでもご紹介できればと思います。


Q11:昨年からの継続案件も合わせると、新規提携は2つ以上目指すのか。また、大型の記載がないのは規模が小さくなったからなのか(9)

A11:新規提携については、残りの期間も引き続き価値の高い新規提携を目指していきます。昨年から続けていた交渉が今年にずれ込んだことで昨年の目標が未達となりました。3月11日に発表させていただいたベーリンガーインゲルハイム社との提携だけでなく、今後も継続的なパイプライン拡充・技術の強化を目指し、新規の提携を目指していきます。ただし、今回のような大型の契約一時金が発生するパイプライン提携だけでなく、基礎研究段階での提携も含め幅広く可能性を検討していく予定です。


Q12:新規提携について、1月実施であることをにおわせていたにもかかわらず遅延をしている。発言には注意をしてほしい(5)

A12:誤解を招く表現で恐縮です。今後についても細心の注意を払い誤解のないような形で発信をしていきたいと思います。


  • 個別パイプラインについて

Q13:ピヴラッツの薬価対策について考えているのか(1)

A13:薬価については過度な下落が無いよう細心の注意を払ってまいります。現在、発売三年目ですが、薬価は発売時を同じ金額を保っています。


Q14:ピヴラッツのAPAC展開について考えているのか(1)

A14:現在検討中ですが、詳細についてはお話しできません。ピヴラッツだけでなく、ダリドレキサントや今後導入するプログラムについても、市場性があればAPACへの展開も考えていきます。


Q15:ガイドライン収載のおかげでピヴラッツの販売推移は順調なのか。また、買収時の見込みと比較して期待通りの実績を出しているのか(1)

A15:他の治療薬と比較して高いエビデンスでガイドラインに収載されて事もあり、ピヴラッツの販売推移は順調に進捗しております。買収時の見込みについて具体的な数字をお話しすることはできませんが、販売の伸びとしては買収時の期待通りの推移となっております。


Q16:ダリドレキサントの製品名としていい名前を付けてください。期待しています(1)

A16:ありがとうございます。製品名は当社からの要望だけでなく、医療現場においての混乱を避けるためにもわかりやすさも考慮して決定されますので、その点はご了承いただければと思います。


Q17:ダリドレキサントの売上について、当社と塩野義・持田との売上比率の目安について教えてほしい(1)

A17:申し訳ございませんが、持田製薬との契約詳細とも関連しますので、こちらの比率・目算については開示できないことはご了承いただければと思います。弊社としても一定の市場シェアをとれることを前提に、準備を進めております。


Q18:ダリドレキサントの国内における販売戦略や、販売目標はどの程度か(1)

A18:申し訳ございませんが、販売戦略や販売計画については当社の戦略方向性にかかわることもあるため、基本的に非開示とさせていただいております。ただし、デュアルオレキシン作動薬(DORA)がすでに先行薬があり認知度は高いため、DORA内での差別化要素を医療従事者・患者さまの皆様に認知していただく必要があると考えております。それに向けて弊社の中でも販売・マーケティングの方向性を決めておりますので、また適切なタイミングでお話しさせていただければ幸いです。


Q19:ダリドレキサントの韓国開発が遅れている要因は何があるのか(1)

A19:韓国においては限られたリソースで複数のプロジェクトを実行していることから開発開始については若干の遅延が生じておりますが、承認申請の時期については遅延が少なくなるように計画をしております。韓国法人は立ち上げから比較的日が浅く、ピヴラッツの上市に向けた準備にも力を注いでいます。加えて効率的に事業を行うため、外部との提携やその交渉などを含め、事業を前進させています。


Q20:Neurocrineが開発しているM4作動薬の2品目については、違いを教えてほしい(2)

A20:こちらは以前のブログでも少しご説明をさせていただきましたが、NBI-1117569はM4―preferring作動薬と記載がある通り、受容体に対する選択性を調整しているものになります。ムスカリン受容体は複数の種類(M1やM4など)がありますが、どれをどの程度の選択性で作動させれば有効性・安全性を最大化できるか、まだ未解明な部分も多くあります。ニューロクライン社は選択性の異なる複数のパイプラインを用意し、どれがどの疾患・症状に対して有効性・安全性が最大となるかを模索していると考えられます。先行パイプラインがうまくいかなかった場合のバックアップとしても活躍する可能性がありますが、違う適応症を狙う化合物としても活用可能と考えていただければと思います。

また、ムスカリン作動薬は古くから認知症に対して有効性を持つことがわかっていますが、NBI-1117569がどの適応症を狙うかは現時点では定かではありません。これも先行パイプラインや本プログラムの臨床試験結果を見て、どの適応症を狙うのかを判断すると考えています。

Q21:M1/M4のデュアル作動薬について、患者投与は終わっているはず。マイルストンは入らないのか。入るとしたらどのタイミングか(1)

A21:詳細をお話しすることはできませんが、ニューロクライン社との契約においては、単なる患者の投与だけでなく、マイルストン発生のために一定の条件を満たす必要があります。M1/M4デュアルについては、現状その条件を満たしていないためマイルストンが発生していません。今後マイルストンが発生する事象が発生したらすみやかに開示をし、皆さまにお知らせいたします。


Q22:M4のマイルストンはどのタイミングで受領できるのか(2)

A22:先日のリリースで発表させていただいた長期毒性試験のマイルストン含め、複数のマイルストンが設定されております。今後のマイルストン時期は契約上詳しくはお示しできませんが、重要な事業上の進展と紐づいて受領することが一般的と考えています。


Q23:M4は中間解析を実施する予定はあるのか(1)

A23:ニューロクライン社が実施している臨床試験となるため、中間解析の有無について当社からの明確な回答はできかねますが、ニューロクライン社発表の通り2024年第3四半期にトップライン結果が出ることが想定されており、そこまで中間解析の結果は出ないと考えらます。


Q24:自社開発に載っているM1はM1 Pref. agonistとは異なるのか。また、今後の開発計画について教えてほしい(1)

A24:自社開発に載っているM1は、ニューロクライン社への導出いているM1 preferring agonistと同じの化合物です。スケジュールについては、ニューロクライン社の臨床試験の進捗を見て判断をする予定です。昨年から規制当局からの要求事項が変わり、海外でのデータで日本でのPh1臨床試験のスキップや短縮ができる可能性も出てきていますので、規制動向も踏まえ、日本での開発計画については総合的に判断をしたいと思っています。


Q25:M1の国内開発は自社でやるのであれば、米国での結果を待たず早期に実施すべきではないのか(1)

A25:開発スピードを考慮しても、国内治験を先んじて実施するメリットは小さいと考えています。日本での上市を考えた場合、ピボタル試験(承認申請に向けて重要な試験。通常はPh3試験)を日本で実施、もしくは日本人のデータを取得する必要があります。そのため、グローバルでの上市を目指す品目については、開発の途中から(例えばPh2の途中から)日本を臨床試験サイトに入れて国内上市を目指すことはよく行われています。そのため、ニューロクライン社が開発を止めた場合は別ですが、Ph1(場合によってはPh2)の結果を待ってから国内開発を行っても開発スピードは大きく変わらないことから、現時点での自社開発は考えておりません。


Q26:提携先とは十分なコミュニケーションをとって進捗を共有しているのか(1)

A26:基本的には各社のトップマネジメントとは密にコミュニケーションをとっており、かつ常に最新の情報を共有してもらうように働きかけています。一方で、パートナー・プログラムごとに個別事情があることから、すべての情報を弊社の独断で開示することが難しくなっております。今後とも皆様にはできるだけ情報をお出しできるようにパートナーとは継続的に交渉をしてまいります。


Q27:IBDの各パイプラインの差別化要素、特に既存薬との差別化は何か(1)

A27:CCR6拮抗薬、EP4作動薬は腸管局所での免疫系の抑制とバリア機能の回復、GPR35は腸管バリア機能の回復という点で差別化を図り、置き換えや既存治療への追加を目指しています。ただし、優位性についてはまだ直接比較のデータがないことから発言を控えさせていただきます。簡単な作用機序としては、以下の通りです。

  1. CCR6:様々な免疫反応に関与している分子であり、炎症シグナルを抑制。
  2. EP4:CCR6同様に様々な免疫反応に関与している分子であり、炎症シグナルを抑制。また、バリア機能を担うIL-10を促進することで、腸管のバリア修復を促進することも期待されている
  3. GPR35:腸管のバリア機能を回復させ、「炎症→バリア機能の喪失→炎症反応の促進」という負のサイクルを止めることで症状の回復を図る。
既存薬は静脈・皮下注射による全身投与が主であるのに対し、弊社のパイプラインは経口投与ができるうえ、全身曝露が少なくなるような設計にしているため、腸管局所での作用増強と全身の副作用の低減が期待できます。
GPR35作動薬は全く新しいメカニズムであり、免疫系の抑制とは作用も異なることから、既存薬に加え投与されることも考えられます。一方で、これらの優位性や使い分けは、今後の臨床試験の結果によって大きく変わることもありうるため、現時点での見込みであることはご承知いただければと思います。

Q28:ペプチドリームとの提携は順調に進捗しているのか(1)

A28:創薬研究は順調に行っている場合でも成果が目に見えるまで長期になることが多く、皆さまの目には進捗がないように映る場合もあるかと思います。ただし、内部では研究開発を進めておりますので、何かご報告ができる成果が出てきたら適宜お知らせをしたいと思います。


Q29:コロナ治療薬の進捗はどうなっているか(1)

A29:COVID-19の治療薬については当社の中で優先度を下げて開発を行っています。まだ一定の感染者数はいるものの、COVID-19の世界的な流行がいったん収まったこと、すでに有効な治療薬もいくつか存在し、当社がこの領域に注力し新薬を開発する意義が薄れたこともあり、全社的には優先度を下げております。


Q30:自社開発品の進捗はどうなっているか。特に新しい前臨床開発品は最近進捗が見られないが、進捗が悪いのか(3)

A30:開示できる部分は限られていますが、探索→前臨床、臨床プログラムともに順調に進捗しています。探索から前臨床の段階では、今年複数のプログラムでの進捗が予定されています。発表できる形になりましたら、開示や本ブログを通じてご紹介させていただきます。


Q31:返還交渉をしているパイプラインの進捗はどうなっているか。また、どのような場合に自社開発をするなど判断をするのか(2)

A31:GPR35に関しては、3/21のリリースの通り、GSKからの返還が完了しました。GPR35作動薬については、今後自社開発・他社への導出含め、返還されたデータを精査し、今後の対応を決めていきたいと考えています。アストラゼネカからの返還については、現在進捗については非公開としていますが、今後お知らせすべき事項が発生した際にはしかるべきタイミングでお知らせをいたします。


Q32:各役員が期待している自社のパイプラインは何か(1)

A32:個別の役員が期待しているパイプラインをすべて書いてしまうと、ここではご説明ができなくなってしまうので詳細は割愛させていただきますが、今年発売予定のダリドレキサントや提携パイプラインであるM4作動薬は各役員期待をしております。ダリドレキサントについては今後の収益貢献、M4についてはPh2のトップライン結果次第では大きな収益を生む可能性があり、各役員も注目をしています。


  • 今後の導入品候補について

Q33:イドルシアの臨床開発能力を生かして、どのような候補品を国内開発していく予定か(1)

A33:当社が差別化でき、かつ日本の患者さまにとって有益となる疾患かを見極め、開発を進めていく予定です。IPJ/IPKを買収したことで当社は自社開発・販売が可能となりましたが、大手製薬と比較すると開発・販売部隊の規模は小さいです。そのため、今後数年では当社の規模でも他社と十分戦え、かつ日本の患者さまに貢献できる領域を見極めていく必要があります。その一例として、患者さまの数が少なく、アンメットニーズが多い希少疾患があげられます。

希少疾患以外にもこのような領域はいくつかあり、その中で当社の能力・方針に合致した領域を見極めていく予定です。具体的な戦略については、皆さまにお話しできるようになったタイミングでお話しできればと思います。


Q34:イドルシアからのオプション権を保有する開発品について、どの程度のポテンシャルがあると評価しているのか(1)

A34:独占的オプション権を保有するものについては、Ph3にあることから一般的に成功確率は比較的高いと考えられますが、優先交渉権および優先拒否権を有する5品目は開発段階から考えれば、成功確率は独占的オプション権を持つ2品ほどには高くないと考えています。実際にはこれら7品目をすべて導入するわけではなく、当社の戦略と合致し魅力的な数品目を導入することを検討しています。

Cenerimodについてはすでにお知らせしたように、スイスのイドルシア社がヴィアトリス社とライセンス契約を締結し、グローバル開発が加速することから、上市の確率も高まると想定されます。そのほかはPh1からPh3とばらつきがあるため、すべてを申し上げることはしませんが、当社としてはACT-777991(CXCR3拮抗薬、発症早期の1型糖尿病治療薬)には注目をしています。 ただし、これらの優先交渉権・優先拒否権を有するプログラムについては、今後の臨床開発の結果を見極めて、交渉へと進むかを判断をしたいと思っています。


  • その他

Q35:GLP-1やM4などの市場の活発化が自社の製品成功・パイプラインの価値拡大にどうつながっていくのか(1)

A35:製品の成功には直接影響はないものの、活発化している市場に有望パイプラインを持っていることは企業全体の評価向上につながります。GLP-1の市場については、Pfizer社が開発するパイプラインだけでなく、Eli Lilly社や自社開発でも複数の研究プログラムが進んでおり、市場が活発化するとそのパイプラインを保有する当社の価値も評価されやすくなります。

また、M4については製薬大手各社が大型買収を行っていることからも、この市場に対して非常に大きな魅力を感じている、つまり今後大型化する製品が生まれると考えている領域です。ムスカリン作動薬は様々な適応疾患が考えられており、安全性・有効性が確かめられるとムスカリンポートフォリオ全体の価値も高くなっていくと考えています。

Q36:優先交渉権はわかるが、優先拒否権の意味はどのようなものか(1)

A36:優先交渉権と優先拒否権は、同様の意味で使われているものと考えていただいて結構です。細かくは優先交渉権は「第三者に先んじて最初の権利を与えられる」もの、優先拒否権は「提示されたオファーに対して最初に拒否を行うことができる」ものということになりますが、実質的な違いはないものと考えていただければと思います。


Q37:導入した場合決定しておりますが計上される費用となるのか、それとも数年にわたって償却されるのか(1)

A37:こちらは契約の内容によって変わる可能性があるため、導入が決定した際には個別に開示させていただきます。当社は国際会計基準に従い「資産となる見込みがあるもの」は数年にわたって償却し、そうでないものは一括で計上するようにしております。


Q38:重要な発表前において株価が変動しているが、インサイダー情報が流出しているなどはないか(1)

A38:当社は株価の変動が普段から比較的大きい傾向にあり、その他の情報などを精査しても、現時点でインサイダー取引は認識しておりません。仮にインサイダー取引が行われていた場合には、規制当局による厳正な対処が行われるものと理解しています。いつも通りのご説明となり恐縮ですが、当社の株式はテクニカルな取引の対象となる可能性があり、そのような取引が行われたことによる影響もあると考えております。


Q39:記念配当の予定はあるか(1)

A39:株主総会の質疑応答要旨にもありますように、状況に応じて検討する可能性はありますが、現時点では計画はありません。もしパイプラインの進捗に応じて大きなマイルストンが入ってくるようになり、それらが大きな収益を生んだ場合は特別配当を考慮することもあり得ます。


Q40:説明会の時間を延長することや、説明会を複数やるなど個人投資家から質疑もできるようにさせてほしい(10)

A40:ご意見いただきありがとうございます。今後のイベント運営については、個人投資家への説明会開催を含め、皆さまとしっかりコミュニケーションが取れるような形にしていきたいと思います。四半期ごとでの説明会開催というのは難しいかもしれませんが、これまで以上に皆さまと接点を持てる施策を打っていきたいと思います。


Q41:音声が聞き取りにくい(1)

A41:大変申し訳ございませんでした。いただいたご意見を今後の運営に活かしていきたいと思います。


Q42:心から応援しています。がんばれ!(1)

A42:コメントありがとうございます。これからも、皆さまにわかりやすく情報を提供し企業価値向上に向けて一同頑張ってまいりますので、引き続きご支援のほど、どうぞよろしくお願い申し上げます。

2024年6月17日月曜日

BioCenturyのポッドキャストに当社CEOのクリス・カーギルが出演しました

皆さまこんにちは、IR&コーポレートストラテジー部長の田原です。

先週金曜日の6/14に、当社CEOのクリス・カーギルがBioCentury社のPodcastに出演し、ドラッグラグ・ロスの状況を含めた日本の製薬産業や対する課題や、当社がその課題に取り組むことの意義について話しました。

ポッドキャストを聞くにはこちら(英語のみ。9分12秒~)

BioCentury社は、世界中の製薬企業の経営者や機関投資家などに医薬品産業の最新情報を発信している会社で、週1-2回のポッドキャストでは主要学会のハイライトなど、様々な情報を発信しています。

今回のポッドキャストでの当社パートについて、かいつまんでご紹介いたします。

  • 今月米国サンディエゴで開催されたBIO International Convention(製薬産業の大きなビジネス会議)では、APAC、特に日本や韓国の注目度が高まっていると感じた。日本はいまだに大きな市場を持っており、米国でのバイオテック企業も日本でのビジネスについて意欲的であると感じた
  • 日本は大学などの学術研究の質の高さは知られていて、KOL(Key Opinion Leader)へのアクセスもいいことから、臨床試験を行うための環境は整っている
  • 一方で、欧米での承認薬のうち70%近くが日本において未承認であり、ドラッグラグ・ドラッグロスが問題となっている。そのため、この状況を改善しようと官民でいろいろな施策が実行されつつある
  • 当社は、今後数年間で欧米発のパイプラインを導入し、日本の患者さまにイノベーションを届けていきたいと考えている。その一環として、当社はWorld Orphan Drug Alliance(WODA)へ参画し、希少疾患の治療薬を日本や韓国の患者さまに届けることに貢献できればと思っている

今後とも、どうぞよろしくお願いいたします。

2024年5月30日木曜日

Centessaからのマイルストン受領とPresicionLife社との提携拡大

皆さまこんにちは、IR&コーポレートストラテジー部長の田原です。

本日2件のリリースを発表させていただきました。


1件目はCentessa社からのマイルストン受領です。

Centessa社が開発中のORX750がP1試験を開始したことに関連し、当社は724百万円(4.6百万ドル)のマイルストンを受領しました。

ORX750はオレキシン2受容体に作用する作動薬で、主にナルコレプシー1型(NT1)の治療を目的として開発されています。今回のP1試験では健常人を対象とし、安全性や忍容性などの項目だけでなく、有効性のシグナルを確認するProof-of-Concept(PoC)の試験も行う予定です。(詳しくは4/22のCentessa社からの発表をご覧ください)

Centessa社は今年の後半にはPoCのデータを得られるとしており、かなり迅速に開発を進めていることがわかるかと思います。以前のブログでも申し上げたように、この領域は注目度が高まってきており武田をはじめとし市場としても盛り上がってきています。Centessa社がORX750を力強く推進していることは、当社としても心強く感じています。

なお、今回の進捗について発表が遅れている旨のご指摘をいくつかいただきました。進捗を逐次発表することも可能ではありますが、小さいイベントも含めすべて発表するとかえって混乱を招くことから、当社は東証の基準に従い適時開示を実施しております。提携先のHPやClinincal trial.govなどのデータをご覧になられている方からすると、情報公開が遅いと感じられてしまうかもしれませんが、重要な情報は当ブログからの発信により補足もさせていただきますので、ご理解いただけますと幸いです。


もう1件はPresicionLife社との提携拡大です。

PresicionLife社とは神経科学分野での研究を目的とし2022年に共同研究契約を締結していました。今回は神経科学分野に加え、自己免疫疾患へ対象疾患を広げることを決定しました。

PresicionLife社は慢性疾患の研究を行う企業で、DiseaseBank™と呼ばれるゲノム情報などのオミックス情報を含む慢性疾患の研究結果をまとめたデータバンクを活用し、病気の原因特定や治療の個別化を目指している会社です。(詳しくはPresicionLife社HPの説明をご覧ください)

多くの疾患は複数の要因の組み合わせで発症することがわかってきており、PresicionLife社はDiseaseBank™のデータを分析することで、原因となる組み合わせを見つける技術を持っています。また、その要因によって患者をグループ化することで、より最適な治療薬を見つける手助けもできるようになります。

PresicionLife社との提携を強化したことで創薬や早期開発を加速させ、より早くいい薬を患者さまに届けられるよう引き続き一同頑張っていきます。


これからも、よろしくお願いします!

2024年5月9日木曜日

1Q決算とM1作動薬NBI-1117567のP1開始を発表しました

 みなさんこんばんは、IR&コーポレートストラテジー部長の田原です。

本日5月9日(木)に2024年期第1四半期の決算を発表いたしました。また、ニューロクライン社が進めるM1作動薬のNBI-1117567のP1臨床試験開始も発表いたしました。


決算ハイライト

決算短信

ご参考:最新版のコーポレートプレゼンテーション

M1作動薬のプレスリリース


以下それぞれポイントを絞ってご説明いたします。

Q1決算

詳細な数字は決算短信(参考)をご覧いただきたいのですが、売上高46.1億円(昨年は9.4億円)、営業赤字30.8億円(昨年は19.6億円の赤字)となりました。ベーリンガーインゲルハイム社との新規提携や、ピヴラッツの売上により昨年に比べ収益は大幅に増えましたが、費用面でもNPJ/NPK事業関連を含め費用増となりました。


【セグメント別の売上高、営業損益・コア営業損益(決算短信:P7、コーポレートプレゼンテーション:P30)】

【ピヴラッツの薬価ベースの売上推移(コーポレートプレゼンテーション:P32)】


【1Q決算のブレークダウン(コーポレートプレゼンテーション:P31)】


対象疾患であるくも膜下出血は冬に多くなること、病院では一定の備蓄をするため使用時期と購入時期にずれがあることから、昨年と同様4Qから1Qにかけてピヴラッツの売り上げは減少しています。ただし、昨年1Qと比較すると約19%売り上げが伸びており、順調に市場に浸透していることがわかっていただけるかと思います。

また、3月にベーリンガーインゲルハイム社(BI社)との提携を発表し、契約一時金が入ったことで収益が増加しました。なお、BI社との契約一時金の総額は約41億円ですが、その一部のみを1Qの売上として計上しています。

コスト面では、NPJ/NPK(旧IPJ/旧IPK)の統合関連の一時的もしくは非現金の支出が引き続き発生しているため、コア営業損益と営業損益の差が大きくなっています。

研究開発ではFormosa社のクロベタゾールプロピ オン酸エステル点眼液 0.05%のFDA承認取得、IBD治療薬候補のGPR35作動薬の権利再取得完了、IBD治療薬候補のEP4受容体作動薬のP1開始など、収益に対する貢献は大きくはないもののいくつかの重要な進捗がありました。

M1作動薬のP1開始
昨日提携先のニューロクライン社がM1作動薬(M1 preferring agonist)であるNBI-1117567のP1開始を発表しました(ニューロクライン社のリリースはこちら)。NBI-1117567はM1/M4受容体双方に作用するものの、M1の方への選択性が高い分子であり、精神・神経疾患における認知症状の治療を目的とした化合物です。

これで当社が創出し、ニューロクライン社が臨床試験を行うムスカリン作動薬は以下の4つとなりました。

  ● NBI-1117568:M4作動薬Phase2試験中(24年3Qデータ発表予定)
  ● NBI-1117570:M1/M4作動薬Phase1試験中
  ● NBI-1117569:M4作動薬(M4-Preferring)Phase1試験中
  ● NBI-1117567:M1作動薬(M1-Preferring)Phase1試験開始

なお、以前のブログでもご説明した通り、NBI-1117567について、我々は日本での開発販売権を持っています。

今後とも、どうぞよろしくお願いいたします。

2024年5月2日木曜日

ニューロクライン社が1Q決算を発表

みなさんおはようございます。CFOの野村です。

昨晩、我々の提携先のニューロクライン社とファイザー社が24年1Q決算を発表しました。大きなアップデートはありませんでしたが、ニューロクライン社のM4作動薬(NBI-1117568)について、今年の3Q(7-9月)に現在進行中のフェーズ2試験の結果が発表されることになりました。従来の予定だった下期(7-12月)や、ClinicalTrials.gov(臨床試験のデータベース)の12月よりもやや前倒しの進捗となり、順調な進捗を我々も嬉しく思っています。詳細は以下をご覧ください。

●ニューロクライン社(説明資料)
当社がライセンスしているM4作動薬(NBI-1117568)をはじめとしたムスカリン作動薬シリーズ(以下、黄色マーカー)について、いずれも順調に進捗しているとの説明がありました。


説明会の中でも、M4作動薬の患者組入れを含めたプログラム全体の順調な進捗に対して、いくつかのコメントがありました。

"We are really happy with the progress we've made with 568 and happy to be able to share that. In the third quarter we'll be coming forward with data."
(NBI-1117568の進展とそれを皆さんとシェアできることにとても満足しています。今年の3Q(7-9月)にデータを発表する予定です)

"One last comment, just a big shout out to the muscarinic team. This is an example at Neurocrine, it's a very important program. We're able to really push forward the timing of when we'd expect top line data, I think by a couple of quarters."
(最後にムスカリンチームにエールを送りたいと思います。これは非常に重要なプログラムですが、(NBI-1117568の)データ発表時期を数四半期、前倒しすることができました)


●ファイザー社(パイプライン)
大きなアップデートはありませんでしたが、当社との提携から生まれた3つのパイプラインについては、いずれもパイプライン表やClinicalTrials.govで順調に進んでいることが確認されました。

・GLP-1作動薬(PF-06954522/糖尿病・肥満)
今年2月に健康な方に対するフェーズ1a試験が終了した直後に、患者さまを対象としたフェーズ1b試験が開始され、現在進行中です。また、4月末にはいくつかの剤形をテストする新たなフェーズ1試験の開始が登録されました。

・MC4拮抗薬(PF-07258669/栄養失調)
昨年7月に2つ目のフェーズ1試験が完了しており、 今年2月には最初のフェーズ1試験の結果がデータベースに登録されました。今後の開発進展に期待したいと思います。

・CCR6拮抗薬(PF-07054894/炎症性腸疾患)
現在進行中の、患者さまを対象としたフェーズ1b試験について、今年の4月に、終了時期の前倒し(今年10月→7月)がデータベースに登録されました。また、同じく今年の4月に、新たに日本人を対象としたフェーズ1試験の開始が登録されました。


今後とも、どうぞよろしくお願いします!

2024年4月16日火曜日

ニューロクライン社のM4受容体作動薬の長期毒性試験が成功

みなさまはじめまして、IR&コーポレートストラテジー部長の田原です。これからはCFOの野村とともにネクセラファーマのブログを担当させていただきます。(わたくしの経歴等については別途ご紹介させてください)

先ほどのリリースの通り、ニューロクライン社が現在第Ⅱ相臨床試験を実施しているM4作動薬NBI-1117568について、長期の前臨床毒性試験が成功しました。これにより、当社は15百万ドル(約2,295百万円)のマイルストンを受領します。本マイルストンは2024年12月期第2四半期に一括で計上される見込みです。

今も昔も、多くの医薬品候補が安全性を理由に開発を中止されています。例えば、M4-PAM(ポジティブアロステリックモジュレーター)を開発するNeumora Therapeuticsは、安全性の懸念を理由に開発を一時停止したことを4月15日に発表しました(参考リンク)。当社の例では、M1作動薬HTL0018318について、長期の前臨床毒性試験で安全性の懸念が出たため、2018年に開発を中断しました(参考リンク)。2023年にはGLP-1作動薬のLotiglipronが、肝臓関連の安全性の懸念を理由に開発が中止されています(参考リンク)。


このように、安全性は医薬品開発にとって、有効性と同じように大きなハードルとなっています。特にM4は、統合失調症に対する効果が確認されている創薬標的であることから、このたび安全性をクリアできたことは大きな進捗だと言えます。NBI-1117568に関しては臨床試験も順調に進んでおり、今年後半には第Ⅱ相試験のトップラインデータも発表できる予定です。また進捗をご報告できるよう、引き続き一同頑張ってまいります。


今後とも、どうぞよろしくお願いします!

2024年3月11日月曜日

ベーリンガー社と新たに提携しました

みなさんこんばんは。CFOの野村です。


先ほど、GPR52作動薬(適応:統合失調症)について、独ベーリンガーインゲルハイム社とオプション契約締結を発表しました(参考)。今後の開発進捗に応じてになりますが、我々は以下の収入を受け取る/受け取る可能性があります。


・契約一時金25百万ユーロ約40億円24年2Qに一括受領。会計上は24年と25年に計上
・オプション料60百万ユーロ約97億円現在のPh1b試験終了後の2025年を予定
・マイルストン670百万ユーロ約1,085億円開発、申請、承認、販売の進捗に応じて
・ロイヤルティ段階的ロイヤリティ


ベーリンガー社は言わずと知れた、ドイツを拠点とする世界的製薬企業で、レンドルミンやミラペックスなど、これまでも中枢神経領域で数多くの医薬品を販売してきた実績があり、統合失調症領域でもデジタルセラピューティクスを手掛けるClick Therapeuticsとの提携を深めるなどの取り組みを進めています。今後、GPR52作動薬について協力して事業を進められることをチーム一同、とても楽しみにしています。


GPR52作動薬の現在のフェーズ1a試験のデザインについてはこちら、作用メカニズムやこれまでのフェーズ1a試験データはこちらの2月の決算説明会資料のP21をご覧下さい。2月の決算説明会で申し上げていた「3月末までの提携」が果たせて一安心していますが、今期もこれに留まることなく、事業開発を積極的に進めていきたいと思います。


尚、今回の提携は、クリスが22年にCEOに就任以降進めてきたトランスレーショナルメディシン(TM)の強化の成果でもあります(2022年R&D Day資料のP9など参照)。ニューロクライン社との提携(参考)のように、一時金が100億円を超える提携を行うためには、前臨床試験(動物)ではなく臨床試験(ヒト)のデータが必要です。今回はオプション契約なので、ニューロクライン社での一時金に相当するのはオプション料を加えた40億+97億円=137億円となります。早期の臨床試験(≒TM)への投資で、提携の価値が大きく上がることが分かっていただけるかと思います。


また、この場を借りてになりますが、ファイザー社と提携しているGLP-1作動薬(PF-06954522)について、2月の終わりに進捗があったのでアップデートさせていただきます。2月に終了予定となっていたフェーズ1a試験が終了し、新たにフェーズ1b試験が開始されました。フェーズ1b試験は122名の糖尿病や肥満症の患者さまを対象とした試験になりますので、一般的にはある程度の有効性シグナルも見るための試験と考えられます。GLP-1作動薬は引き続き患者さまの高いニーズと、市場の成長に期待がかかる分野であり、こちらも今後の進捗を見守りたいと思います。


最後にお知らせです。株主の皆様はお手元に招集通知が届き始めた方もいらっしゃると思いますが、今年の株主総会は以下の通り開催予定です。昨年と同じく、総会後には軽食を交えての株主の皆様との懇談会も予定しておりますので是非ご参加いただければと思います。詳細はこちらもご参照ください。


-------------------------------------------------------------
【株主総会】
日時:3月27日(水) 10:00開始(受付9:30開始)
場所:グランドアーク半蔵門(東京都千代田区隼町1-1)
※入場には議決権行使書が必要です

【株主懇談会】

株主総会終了後に「株主懇談会を」開催いたします。本懇談会は事前登録制とさせていただいております。ご出席いただける株主の皆様は3月19日(火)までにこちらよりお申し込みください。

-------------------------------------------------------------


また、翌々日の3月29日(金)には、大阪と名古屋で個人投資家向け説明会を開催予定です。こちらはどなたでも参加できますが、事前の申し込みが必要です。まだ若干席に余裕もありますので、ご興味あれば是非お申込み下さい。詳細はこちらもご参照下さい。

-------------------------------------------------------------
【説明会|名古屋会場】
日時:3月29日(金) 10:00開始(受付9:45開始)
場所:JR ゲートタワー16 階 会議室 5・6(名古屋市中村区名駅 1-1-3)
参加:こちらよりお申込み下さい

【説明会|大阪会場】
日時:3月29日(金) 14:30開始(受付14:15開始)
場所:大阪梅田ツインタワーズ・ノース 26 階(大阪市北区角田町8-1)
参加:こちらよりお申込み下さい


-------------------------------------------------------------


今後とも、どうぞよろしくお願いします!

2024年2月16日金曜日

新社名を発表しました

みなさんおはようございます。CFOの野村です。


先ほど、来月の株主総会に付議される定款変更などを発表させていただきました。何といっても、一番大きなのは社名変更で、総会決議が前提ですが、我々は今年の4月1日から社名を ネクセラファーマ に変更する予定です。


とても驚かれた方もいるかもしれませんが、これは昨年のイドルシア買収以降、度々「ブランドの統合」「新ブランド」といってきたものです。新社名の由来は、次の時代のサイエンスおよびヘルスケアにおけるリーディング企業になるという決意を込め、「Next(次の)」「Era(時代)」からきています。従来の考え方にとらわれることなく、テクノロジーに根ざした製薬会社として、患者さまが待ち望むより良い治療法を追求していきます。またこれを機に、子会社を含めて以下のように社名を変更する予定です。


現行商号新商号
そーせいグループ株式会社ネクセラファーマ株式会社
(英文商号:Nxera Pharma Co., Ltd.)
イドルシアファーマシューティカルズ ジャパン株式会社ネクセラファーマジャパン株式会社
(英文商号:Nxera Pharma Japan Co., Ltd.)
Idorsia Pharmaceuticals Korea Co., Ltd.Nxera Pharma Korea Co., Ltd.
Heptares Therapeutics Ltd.Nxera Pharma UK Limited


これには、以下のような現実的ないくつかの理由もあります。

  • 日本・韓国の子会社名にある「イドルシア」は、スイスのIdorsia社が商号を持っており、いずれにせよ今年3月までしか使えないこと
  • 創業以来の「そーせい」、2015年から加わった「ヘプタレス」、そして昨年「イドルシア」が加わり、親会社・子会社間で商号が統一されていないことで、一見して別会社として認識され、事業上の混乱が生じやすかったこと
  • 特に2015年のへプタレス買収以降はグローバル製薬企業との事業が急増し、国内のみでなく、海外からも「分かりやすい」「発音しやすい」名前が求められていたこと
  • 複数のバックグラウンド、カルチャーを持つ会社間が、共に良い部分を持ち寄り、新しいカルチャーを作る最良のタイミングで、決意を新たにしていること


また、これらに加え、以下についても発表しています。

  • 統合加速、業務効率化、オフィス費用圧縮を目的に、現本社オフィスをイドルシアジャパンのオフィスに統合
  • 統合加速、業務効率化を目的に、イドルシアジャパンが株式会社そーせい(そーせいグループの日本子会社)を吸収合併
  • 将来の可能性に備え、取締役の員数の上限を2名増加


私は3年ちょっと前にそーせいグループに入社しており、創業者の田村が作り上げた「そーせい」のカルチャーに惹かれ、その思いは今も変わりません。一方で、新社名「ネクセラ」のコンセプトも素晴らしいものであり、今後とも我々が1つのグループとして、グローバルに向けて成長していくためには、最良・最善のタイミングと選択だと確信しています。


また、今後の成長に関連して、一点補足があります。13日の決算説明会資料で「国内トップ15に入る、次世代の製薬企業を目指していく」という部分がありますが、これが何を指しているかについてその後いくつかのご質問をいただきました。これはクリスが口頭でも多少補足させていただいていますが、時価総額を基準とし、日本国内の製薬企業の時価総額Top15位かそれ以上に入ることを目指すという意味になります。時期についてはできるだけ早くにですが、2030年のビジョンに同じ項目がある通り、遅くとも2030年までにはということになります。


正直に言えば、これはやや控えめな目標ではあります。今年は大きなものでも、年後半にはニューロクライン社にライセンスしているM4作動薬のフェーズ2試験の結果が発表され、またファイザー社にライセンスしている次世代のGLP-1作動薬のその後の開発動向も、どこかのタイミングで明らかになる可能性があります。株価は投資家の皆様のご評価によるものではありますが、これらが順調な進捗であれば、この目標は早々に達成されることも十分にあり得るでしょう。


しかしながら、今回の目標とタイムラインは、上記のようなパートナーの動向の如何に関わらず、仮にそれらがボトムケースであっても、あくまでも我々の自身の経営上の努力と戦略によって達成可能/目指すべき水準としてお示させていただいたものです。資料の説明がやや曖昧で申し訳ありませんでしたが、当然、この水準をできるだけ早く達成してまた次の目標へとシフトすべく、グループ一体となって取り組む所存です。


今後とも、どうぞよろしくお願いします!

2024年2月14日水曜日

2023年12月期決算を発表しました

みなさんおはようございます、CFOの野村です。


2月13日(火)に2023年12月期決算を発表し、決算説明会を開催いたしまいた。お忙しい中で決算説明会にご参加いただいた皆様、ありがとうございました。詳細はリンクをご覧いただければと思いますが、以下でポイントを絞って解説させていただきます。


決算短信

決算説明資料

決算説明会動画(WEBCASTのマークをクリック)


●2023年12期の業績
売上高は127億円で昨年の155億円から減少しました。2023年はマイルストンイベントが4件で2022年の5件と比較して少なく、新規提携もなかったためです。
また、営業利益は上記に加え買収関連費用もあり、IFRSベースで95億円の損失となりました。ただし、支出の多くが買収による一時的なものや、償却による非現金支出(実際に支払いは発生しない会計上の処理)によるものだったので、コア営業損失はそれよりも約65億円小さい30億円の損失に留まりました。

【主要決算数値・ブレークダウン(説明会資料:P6-7)】


●2024年の業績見通し
これまで我々はパートナーによる、ややコントロールしにくい(新規契約やマイルストン)売上が多かったため、売上げの見通しを公表していませんでしたが、自社製品ピヴラッツを獲得したことで、今年から以下の項目を公表させていただきます。

  • ピヴラッツの売上高(薬価ベース):160億円以上(23年は134億円)
  • 研究開発費:120~140億円(23年は100億円)
  • 販管費:180~200億円(23年は99億円)

費用面では、研究開発費、販管費共に23年は5.4か月分のみの寄与だったIPJ/IPKが通年の寄与となること、加えて研究開発費ではより価値の高い提携を目指した臨床試験の継続と新たな開始(2つの進行中のフェーズ1試験に加え、最低1つのフェーズ1試験の開始)を予定していること、また、販管費ではピヴラッツの販売促進、ダリドレキサントの上市準備などを見込んでいることが要因です。費用は買収もあって数字が大きく増えていますが、過度な費用増にならないようにこれまで通りコントロールしていきます。

【24年12月期のPIVLAZ®売上・費用ガイダンス(説明会資料:P8-9)】


●開発パイプライン
個別の進展はリリースでも開示をしていますが、主要パイプラインの進捗についてP11-13に整理しています。個別の詳細アップデートは以下の通りです。

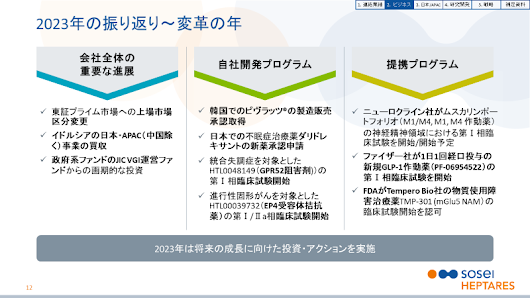
自社開発 - 10月にダリドレキサントの国内販売承認申請を行ったことで、関連マイルストンを15億円受領しています。ダリドレキサントは2024年内での承認、上市を目指しており、今後国内販売の準備を加速していく予定です。また、12月にはピヴラッツについては韓国での製造販売承認を取得しました。今後2025年の上市に向けた準備を着々と行っていきます。さらに早期開発品では、GPR52作動薬のHTL0048149の第Ⅰ相試験を開始、8月にはEP4拮抗薬のHTL0039732の第Ⅰ/Ⅱa相試験を開始しました。

ジェネンテック社 - 2019年から開始した創薬提携において、10月に進捗があったことで3.75百万円(約562百万円)のマイルストンを受領しました。ターゲットのGPCRは競争環境に鑑み現状は非開示としています。

ファイザー社 - 6月に経口GLP-1作動薬(PF-070815732)の開発中止が発表されました。ただし、8月には同じく経口GLP-1作動薬のPF-06954522の開発を開始し、2024年2月には第Ⅰ相試験を完了する見込みとなっています。2023年は開発マイルストンは発生しませんでしたが、各パイプラインは順調に進捗をしています。

ニューロクライン社 - 当社と提携しているムスカリンポートフォリオで多くの進捗がありました。9月にM1/M4デュアル作動薬であるNBI-1117570の第Ⅰ相試験を開始し、12月には新たにM4作動薬(NBI-1117569)の第Ⅰ相試験開始と、M1作動薬(NBI-1117567)の第Ⅰ相試験開始見込みを発表しました。決算発表資料のP14にも記載の通り、2023年はムスカリン系を開発する企業が立て続けに巨額買収をされた年でもあり、注目度が高まっています。その中でもニューロクライン社は多様なポートフォリオを持っています。契約の取り決め上2023年はマイルストンが発生しませんでしたが、2024年はM4作動薬の第Ⅱ相試験が完了予定であり、今後数年で大きなイベントが発生することが期待されます。

Verily社 - 10月にAlphabet社傘下のVerily社との提携において、炎症性腸疾患に関するGPCRターゲットの検証・選定に成功しました。AI創薬については自社の技術だけでなく、他社との提携を積極的に活用することで引き続き創薬のスピードを加速していきます。

PharmEnable社 - Verily社と同様にAIや計算化学に強みを持つPharmEnable社との提携を10月に拡大し、神経疾患をターゲットと2番目のリード化合物創出を進めることを発表しました。Druggableな化合物のデータをもとに、より薬として理想的なリード化合物の創出を目指していきます。

Kallyope社 - 腸脳軸の分析に強みを持つKallyopeとの提携について、11月に最初のターゲット選定を発表しました。彼らのプラットフォーム技術と当社のGPCR創薬の技術を組み合わせることで、新たなターゲットを選定できたことは腸脳軸による治療可能性を示すものであり、大きな進展だと考えています。

【主要パイプラインと進捗(説明会資料:P11-13)】


●その他
23年は東証プライムへの上場、IPJ/IPKの買収、JICからの資金提供など、会社の成長に必要な多くのコーポレートイベントがあり、グループにとって変革の年となりました。最初のGLP-1作動薬のように開発が失敗したものもありましたが、自社・提携パイプライン共に数多くの進捗が見られ、GLP-1もその後すぐにファイザーによるバックアップ開発が始まるなど、開発品の進捗にも多い年でした。

その反面、収益につながるマイルストンイベントが少なかったこと、また、特に契約一時金がゼロであったこともあり、コア営業利益を含めて赤字となりました。提携先があることとはいえ、期初目標の新規契約が達成できなかったことは申し訳ない限りです。クリスのコメントにもあった通りこれまでとは違うタイプの提携で、交渉と文章作成に時間がかかっていますが、3月までを目途に発表できるよう現在鋭意、最終化を進めています。

一方で、相手のある新提提携は常に一定の不確実性があり、時期の遅れがどうしても発生しやすいものですので、会社としてはグローバルでの大手製薬企業との提携と並行して、今年の会社目標(説明会資料P24)にもある通り、製品販売、承認獲得、新たなインライセンス品の獲得などを重視し、日本・中国除くAPACで製品売上を着実に伸ばすことにも力点を置き、そこで得られる安定した収益基盤を、さらなる成長に向けた研究開発投資に向ける予定です。

「世界をリードするサイエンスで人生を変える医薬品を届ける」という会社目標を達成し、製薬・バイオ業界で一段と存在感を発揮すべく、邁進したく思います。

今後とも、どうぞよろしくお願いします!

2024年1月10日水曜日

ニューロクライン社のプレゼン

みなさまおはようございます、CFOの野村です。


9日の朝(米国時間)に、ニューロクライン社がカンファレンス(J.P. Morgan Healthcare Conference)でプレゼンテーションを行いました(参考)。資料に目新しさはありませんが、M4作動薬や他のムスカリン作動薬も含めていくつかコメントがありましたので、ご紹介します。M4作動薬と似たメカニズムの開発品を持つKaruna社とCerevel社が、昨年末立て続けに大手製薬企業に買収されたこともあり、ニューロクライン社の時価総額も2兆円を超えるなど、多くの投資家からの期待を集めています。


  • (今年予想される5つのフェーズ2試験結果の中で)M4作動薬のフェーズ2試験の結果は一番期待しているものの1つです。同じメカニズムの薬を開発しているKaruna社とCerevel社は、ブリストルマイヤーズスクイブ社とアッヴィ社に買収されましたが、この2社のおかげでM4作動薬が精神症状に重要な役割を果たしていることが分かりました。(I would say one of the most exciting readouts that we're looking forward to is our M4 agonist. That's in Phase 2 clinical trials. I think two companies, Karuna and Cerevel, I guess we can call them now BMS and AbbVie. But Karuna and Cerevel did a marvelous job in really showing the industry that there – the M4 agonizing that receptor system has a real role to play in psychiatric conditions.)
  • ムスカリン系には複数の受容体のタイプがありますが、当社はM1作動薬、M4作動薬、さらには拮抗薬までカバーしています。M4作動薬に続き、M1作動薬、M1/M4作動薬、さらにはM4-preferring作動薬(M1活性もあり)と、M1-preferring作動薬(M4活性もあり)も持っています。(But the muscarinic system is a number of receptors, and we are going to explore every different type of an M1 agonist, M4 agonist and even antagonism here. So, what you see that we have in our pipeline is behind the M4 specific agonist, we have M1 specific agonist, we have balanced M1, M4 agonists. We have an M4 preferring agonist that has M1 activity and an M1 preferring agonist with M4 activity.)

資料にもある通り、ニューロクライン社はM4作動薬のフェーズ2試験の結果を、今年の後半に発表するとしています。

今後とも、どうぞよろしくお願いします!